Zatvaranje Alta banke a.d. Beograd, uz odluku Narodne banke Srbije o oduzimanju dozvole za rad i pokretanju stečajnog postupka, izazvalo je talas neizvesnosti među građanima koji su svoje poverenje poklonili ovoj finansijskoj instituciji. Ipak, situacija je jasno definisana zakonskim propisima koji štite stabilnost finansijskog sistema države.
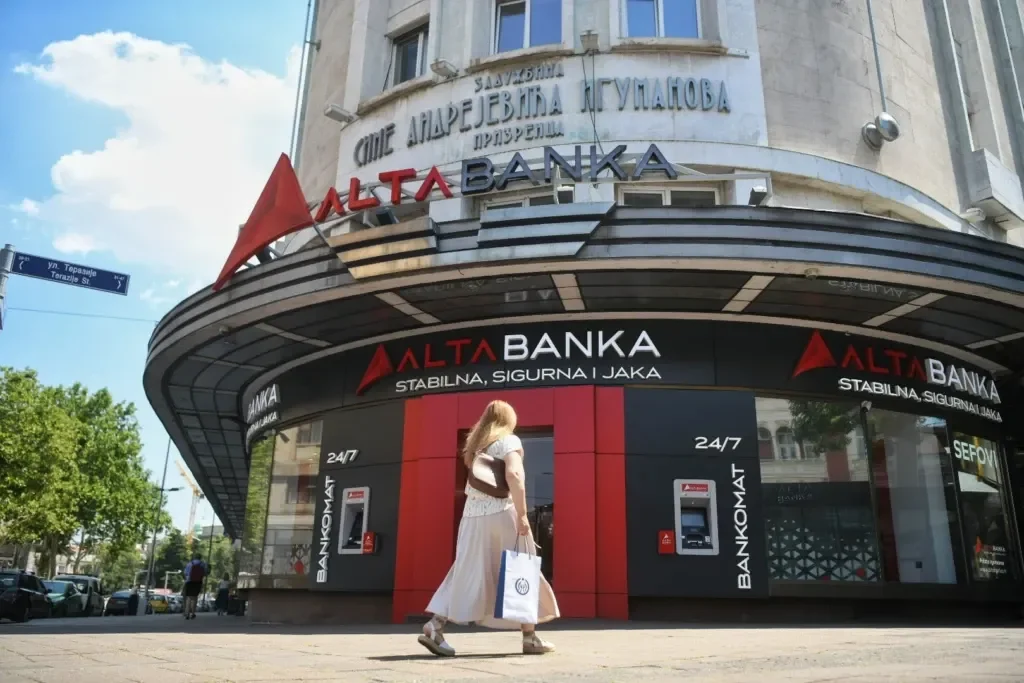
Alta banka (Izvor: Informer)
Šta su obaveze korisnika kredita?
Najvažnije je istaći da otvaranje stečaja ne znači brisanje dugova. Svi klijenti koji su podigli stambene, gotovinske ili druge kredite dužni su da nastave sa redovnom otplatom rata pod istim uslovima koji su navedeni u njihovim ugovorima. Kamatne stope, rokovi otplate i svi drugi parametri, uključujući EURIBOR ili BELIBOR, ostaju nepromenjeni.
Od trenutka otvaranja stečaja, nadležnost nad naplatom preuzima Agencija za osiguranje depozita. Klijenti će biti blagovremeno obavešteni o tačnim instrukcijama za uplatu rata na račune kojima upravlja stečajni upravnik. Važno je naglasiti da vaši dugovi sada postaju potraživanja države, što garantuje sistemsku disciplinu u njihovoj naplati.
Sigurnost štednje i depozita
Kada je reč o štedišama, država Srbija stoji iza garantovanog iznosa. Zakon je precizan: depoziti građana, kao i preduzetnika i malih pravnih lica, osigurani su do visine od 50.000 evra. Agencija za osiguranje depozita već je potvrdila da isplata ovih sredstava počinje najkasnije sedam radnih dana od momenta kada sud zvanično donese rešenje o stečaju.
Svi oni čiji depoziti premašuju ovaj zakonski limit, kao i velika pravna lica, svoja potraživanja će morati da ostvare kroz redovan stečajni postupak, oslanjajući se na preostalu imovinu banke. Nadležni organi apeluju na građane da prate zvanične informacije Agencije za osiguranje depozita kako bi pravovremeno ostvarili svoja prava.
Razgovor čitalaca
Učitavanje komentara…